Une maison en Espagne, un compte en Belgique, la succession d’un parent installé à Montréal : ça arrive plus souvent qu’on le pense.
Faut-il déclarer tout cela aux impôts français, et dans quel délai ? On vous explique ici quand un héritage se déclare, comment remplir la déclaration et à quel moment appeler un professionnel.
Faut-il déclarer un héritage venant de l’étranger ?
Un héritage étranger ne se déclare pas forcément. Tout dépend du domicile fiscal du défunt : s’il était en France, tous ses biens comptent, y compris ceux à l’étranger.
Sinon, les biens situés en France entrent dans le champ. Ceux à l’étranger aussi, si l’héritier est domicilié en France et l’a été au moins six ans sur les dix années précédentes. Vérifiez d’abord les deux domiciles, c’est décisif.
Une adresse ne suffit pas. Cochez chaque situation vraie pour vous :
Votre foyer ou votre séjour principal est en France.
Vous travaillez en France, et pas seulement à titre accessoire.
Vos intérêts économiques sont centrés en France.
Une seule case suffit. Mais une convention fiscale peut renvoyer le domicile vers un autre pays.
Le domicile fiscal, le critère qui fait tout basculer
Le domicile fiscal du défunt
Le domicile fiscal du défunt se juge au jour de son décès. Il faut regarder son foyer, c’est-à-dire le lieu où il vivait normalement avec sa famille. Un séjour temporaire ailleurs ne le déplace pas.
Une adresse en France ne suffit pas. Si le défunt vivait à l’étranger et gardait un logement ici, sa vie réelle compte davantage. Rassemblez les preuves de sa vie au jour du décès.
Trois critères servent à situer le domicile fiscal, et il faut les lire ensemble.
| Critère | Ce qu’on regarde | Exemple |
|---|---|---|
| Séjour principal | Le lieu où le défunt vit la majorité du temps, utile s’il n’a pas de foyer | Une personne qui passe l’essentiel de l’année en France |
| Activité professionnelle | Le lieu où il exerce principalement son activité | Un cadre dont le bureau est à Lyon, même s’il réside ailleurs |
| Intérêts économiques | Où sont ses principaux investissements, son siège d’affaires et ses revenus | Des revenus et des placements surtout en France |
Le domicile fiscal de l’héritier
Pour la règle des six ans sur dix, vous comptez toutes les années de domicile fiscal en France, même si elles ne se suivent pas. Trois ans en France, deux ans à l’étranger, puis trois ans en France donnent six années sur huit.
Il faut aussi être domicilié en France au moment où vous recevez les biens.
Déclarer ne veut pas dire payer
Déclarer une succession ne veut pas dire payer. La déclaration sert à lister ce que vous avez reçu, alors que l’impôt ne porte que sur les biens taxables.
Un bien exonéré situé en France doit tout de même y figurer si la déclaration est exigée.
Listez tout, puis repérez ce qui est taxable. Sans ce calcul, payer serait une erreur.
Faut-il déclarer ?
L’actif brut, c’est la valeur de tous les biens, avant de retirer les dettes.
Héritier en ligne directe, conjoint ou partenaire de Pacs
- Actif brut inférieur à 50 000 €
- Aucune donation ni don manuel non enregistré ou non déclaré reçu avant du défunt
Autres héritiers
- Actif brut inférieur à 3 000 €
Quels formulaires et où les déposer ?
Les formulaires à remplir
Pour déclarer la succession, remplissez les formulaires 2705, 2705-S et 2706. Il faut aussi le 2705-A pour une assurance-vie, et le 2709 pour un immeuble situé hors du ressort du service chargé de la succession.
Listez tous les biens du défunt, y compris à l’étranger. Un compte ou une maison oubliés, ça arrive souvent et ça complique le dossier. Déposez-le en deux exemplaires, un original et une photocopie.
Quand joindre le formulaire 2740
-
Vérifiez que vous demandez une imputation
Vous avez payé un impôt sur la succession à l’étranger, sur des biens situés hors de France.
-
Remplissez le formulaire 2740
Il calcule l’impôt étranger imputable sur vos droits français. Repère : ce montant ne dépasse jamais les droits français dus sur ces biens.
-
Joignez les justificatifs
Ajoutez les preuves du paiement fait à l’étranger.
-
Déposez-le au bon moment
Repère : le 2740 part avec le paiement des droits français, ou avec votre demande de restitution.
Le lieu de dépôt
Le défunt vivait en France ? Déposez la déclaration au service de l’enregistrement de son domicile. Vivait-il hors de France ? Adressez-la à la Recette des non-résidents, à Noisy-le-Grand.
L’adresse : 10 rue du Centre, TSA 50014, 93465 Noisy-le-Grand Cedex. Dans une succession internationale, joignez le paiement à cette déclaration. Vérifiez le domicile avant d’envoyer quoi que ce soit : une erreur de service oblige à recommencer l’envoi.
Quels délais pour déclarer la succession ?
Le délai ordinaire est de six mois à compter du jour du décès si le défunt est décédé en France métropolitaine. Dans les autres cas, vous disposez d’un an.
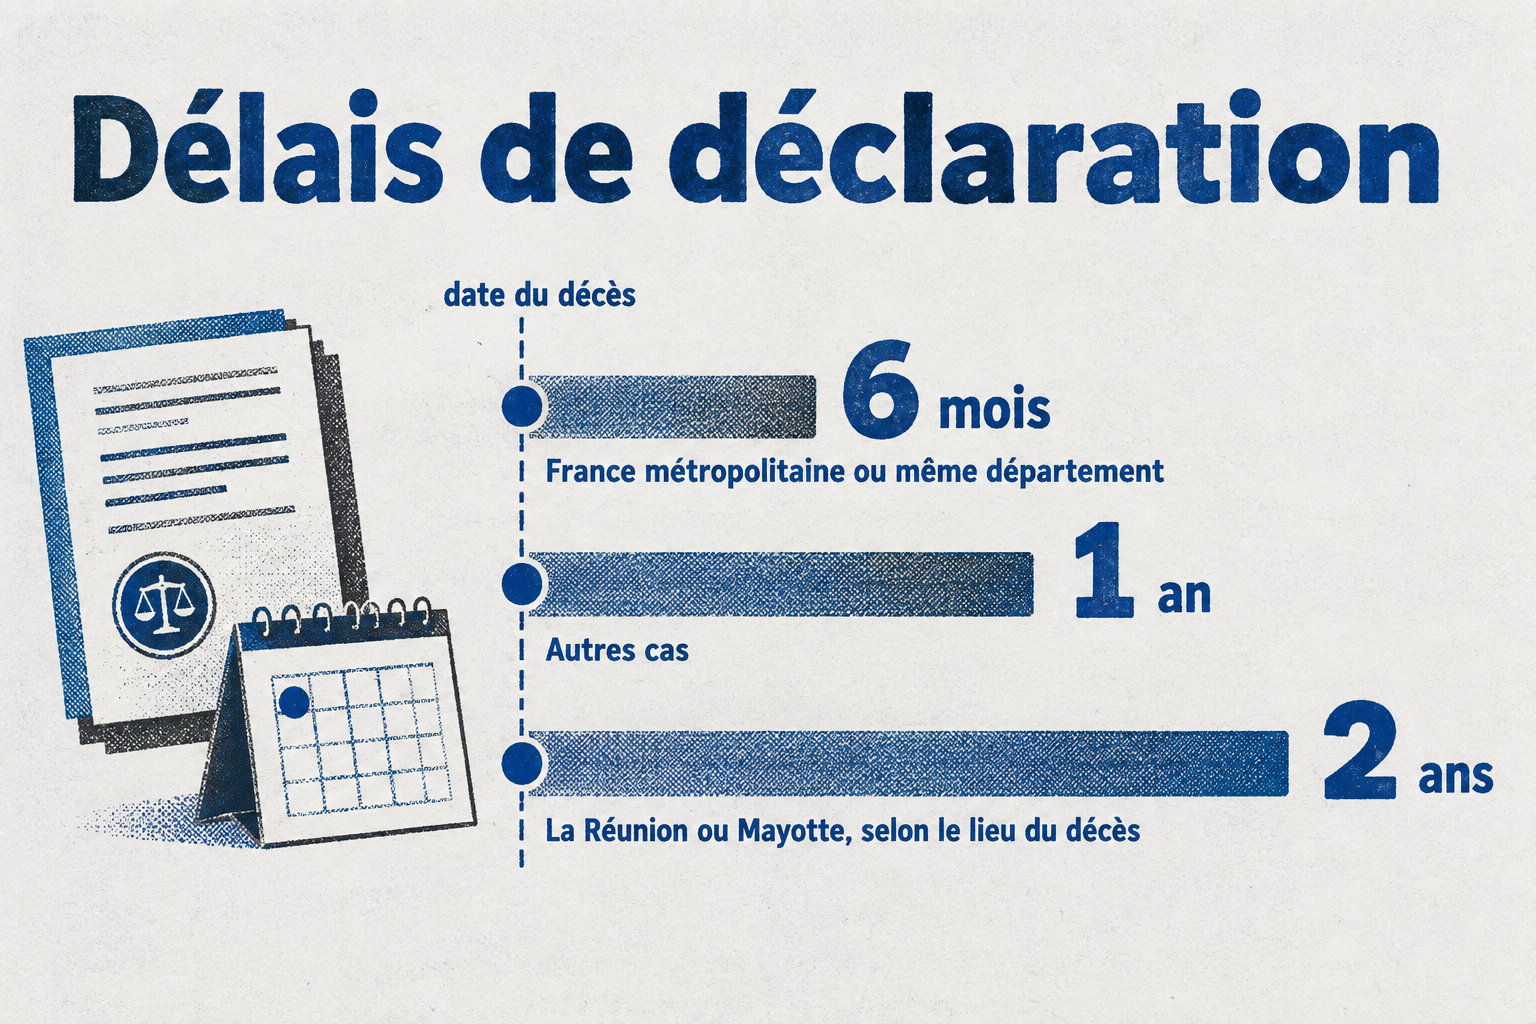
Outre-mer, les règles changent un peu. En Guadeloupe, en Martinique, en Guyane, à La Réunion et à Mayotte, six mois suffisent si le défunt est mort dans son département de domicile.
Sinon, un an. Pas de quoi paniquer : notez simplement la date du décès.
Pour un immeuble dont la propriété n’a pas été constatée par un acte transcrit ou publié, le délai ne passe à deux ans que si les attestations notariales sont publiées. Sans cette publication, le délai reste court, et un dépôt en retard entraîne des pénalités. Pour anticiper les recherches quand les biens sont dispersés, voyez combien de temps dure le règlement d’une succession.
Comment éviter de payer deux fois ?
Un impôt payé à l’étranger ne se déduit que si une convention ou une règle le permet. Sinon, vous payez deux fois.
Quand la convention le prévoit, l’impôt étranger s’impute seulement sur le bien taxé deux fois.
Cette imputation ne dépasse jamais les droits français dus sur ce bien. Le réflexe à garder : lire la convention avant de payer quoi que ce soit.
Crédit d’impôt ou taux effectif ?
Ce qui marche
Crédit d’impôt : imputez seulement l’impôt étranger payé sur un bien taxé dans les deux pays.
À éviter
Imputer l’impôt payé sur un bien que la France n’impose pas.
Ce qui marche
Taux effectif : gardez les biens exonérés dans le calcul du taux.
À éviter
Les oublier : le taux calculé est faux.
Quand faut-il un notaire ou un professionnel ?
La loi qui règle la succession
La loi qui règle la succession ne dit pas où l’impôt est dû. Le règlement européen fixe la loi applicable à toute la succession : en principe, celle du pays où le défunt vivait habituellement à son décès.
Ce règlement ne touche pas aux questions fiscales. Une loi étrangère peut régler le partage pendant que la France réclame ses droits. Vérifiez donc les deux séparément.
Les cas où le notaire est indispensable
Dès que la succession comprend un bien immobilier, un testament ou des donations faites avant le décès, demandez l’avis d’un notaire. Ces situations peuvent exiger des actes notariés et un examen des règles de chaque pays concerné.
Dans le doute, prenez rendez-vous. Une erreur sur un bien situé à l’étranger coûte bien plus cher qu’une consultation.
Avant de déposer le dossier
- Cherchez s’il existe un testament, et faites-le lire par un notaire avant tout dépôt.
- Vérifiez si le défunt a choisi la loi de son pays de nationalité dans un acte à cause de mort, comme un testament.
- Listez les donations faites avant le décès, avec leur date et leur montant.
- Notez chaque bien immobilier, en France comme à l’étranger, avec le pays où il se trouve.
- Demandez au notaire si une convention fiscale permet de déduire l’impôt déjà payé à l’étranger.
Retenez l’essentiel : le domicile fiscal du défunt et le vôtre décident si l’héritage se déclare, pas l’origine des biens. Déclarer ne veut pas dire payer.
Votre prochain pas : listez tous les biens du défunt, en France comme à l’étranger. Si la succession comprend un immeuble, un testament ou une donation, prenez rendez-vous avec un notaire.