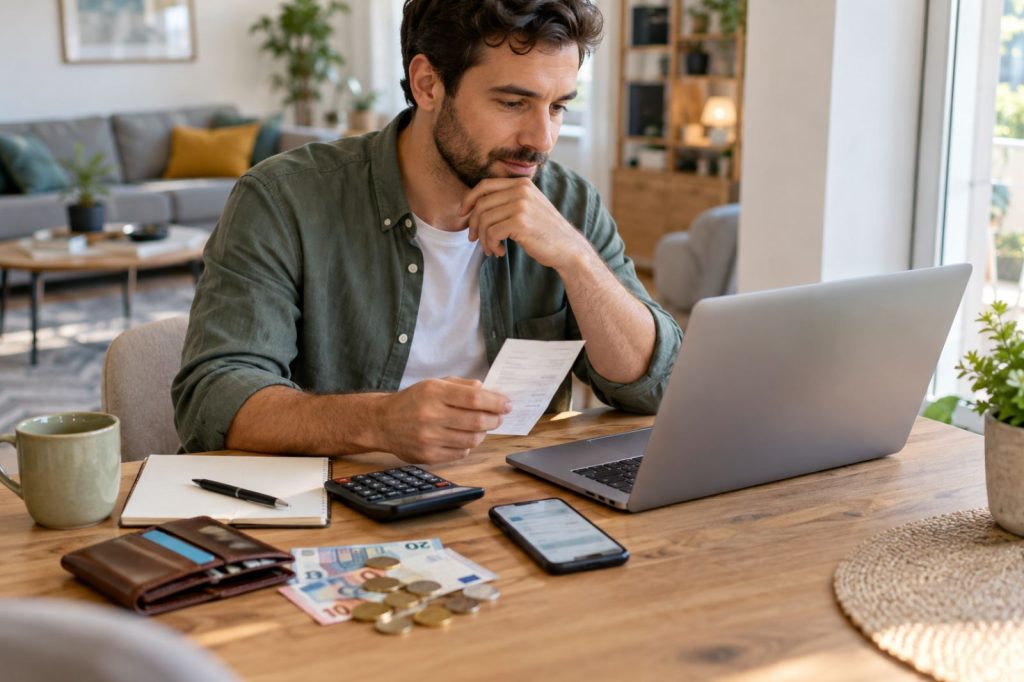
Avec une inflation prévue à 2,4 % pour l’été 2026, laisser dormir ses économies sur un compte de dépôt revient à accepter une perte silencieuse de son pouvoir d’achat. Entre le manque à gagner face à un Livret A désormais à 1,70 % et les risques accrus en cas de piratage, stocker des sommes trop importantes sur votre carte bancaire est un calcul risqué. On finit souvent par conserver des milliers d’euros inutilement par simple habitude ou par peur de manquer de liquidités.
Mais alors, quel est le montant exact pour sécuriser votre quotidien sans sacrifier vos intérêts ? Nous allons déterminer ensemble votre plancher de sécurité idéal pour optimiser chaque euro selon votre profil et vos dépenses réelles.
Pourquoi laisser trop d’argent sur votre compte courant est une erreur ?
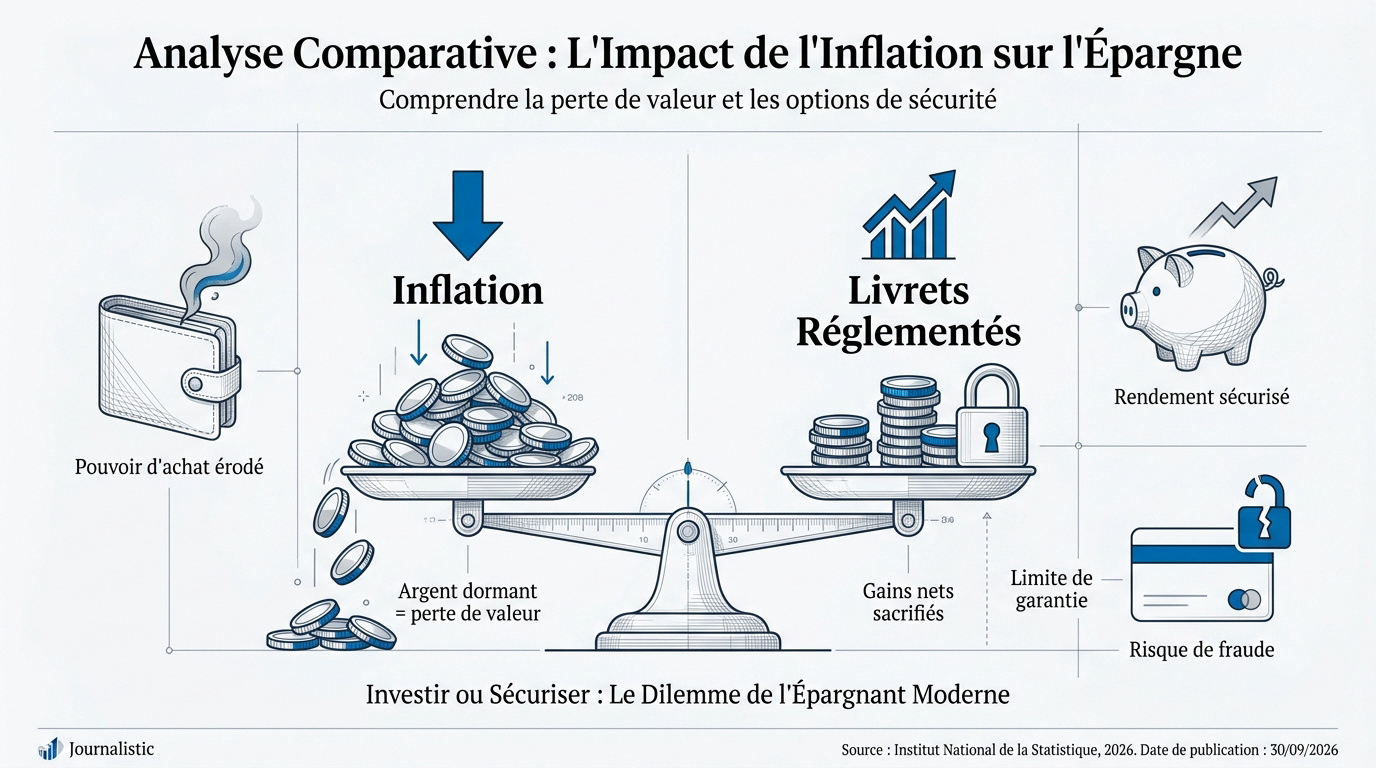
Garder un solde excessif sur votre compte de dépôt entraîne une perte de valeur réelle à cause de l’inflation, alors que les livrets réglementés offrent un rendement sécurisé. Limiter ces liquidités réduit aussi drastiquement votre exposition aux fraudes bancaires et évite de subir une érosion constante de votre pouvoir d’achat.
Mais attention, cette stagnation financière n’est pas une fatalité si vous comprenez les mécanismes qui grignotent votre capital.
L’inflation grignote silencieusement votre pouvoir d’achat
L’argent qui dort sur votre compte ne produit absolument rien. La hausse des prix à la consommation réduit mécaniquement ce que vous pourrez acheter demain avec la même somme.
L’érosion monétaire agit comme une taxe invisible sur votre épargne. Sans intérêts pour compenser, votre capital perd de sa substance concrète chaque mois qui passe.
Ne subissez plus cette fatalité économique. Le compte courant n’est pas un outil de stockage, mais un simple lieu de passage.
Le manque à gagner face aux livrets réglementés
Comparez le taux nul du compte de dépôt avec les rémunérations des livrets classiques. C’est un arbitrage financier simple. Chaque euro inutilement stocké ici représente un gain net sacrifié.
Le transfert vers un support liquide est instantané. Il n’y a donc aucune raison logique de s’en priver pour vos économies. Pourquoi laisser la banque profiter de votre argent gratuitement ?
| Support | Taux de rendement | Disponibilité | Risque |
|---|---|---|---|
| Compte courant | 0% | immédiate | nulle |
| Livret A | 3% | immédiate | nulle |
| LDDS | 3% | immédiate | nulle |
| Compte à terme | variable | bloquée | nulle |
Les risques de fraude et de piratage sur un solde élevé
Un compte trop rempli est une cible lucrative. En cas de vol de carte, les fonds sont directement accessibles. C’est une vulnérabilité majeure pour votre patrimoine quotidien.
La garantie des dépôts (FGDR) est limitée à 100 000 € par établissement et par déposant. Segmenter son argent protège mieux vos économies globales en cas de faillite.
Il est crucial d’anticiper la gestion de vos avoirs, tout comme il faut organiser sa succession pour ne pas déshériter un enfant. La prudence est la clé d’une gestion saine.
3 étapes pour calculer votre plancher de sécurité mensuel
Mais avant d’optimiser, il faut savoir combien garder exactement pour vos besoins vitaux.
Identifiez vos factures fixes et vos prélèvements automatiques récurrents.
Identifiez le point bas du solde juste avant le versement du salaire.
Ajoutez une marge de sécurité de 10 à 20% pour les imprévus.
Listez vos charges fixes et vos prélèvements automatiques
Commencez par votre loyer et vos factures d’énergie. Ce sont vos charges incompressibles. Notez chaque montant avec précision pour ne rien oublier dans votre calcul.
Intégrez ensuite vos abonnements numériques et vos assurances. Ces petits montants cumulés pèsent souvent lourd sur vos dépenses récurrentes. Soyez exhaustifs pour éviter les surprises.
Cette liste constitue la base solide de votre calcul. Elle définit concrètement votre besoin minimal de liquidités pour fonctionner chaque mois sans stress.
Identifiez le creux financier entre deux entrées de salaire
Le creux financier représente le point bas de votre solde bancaire. Il survient généralement juste avant le versement de votre prochain revenu. C’est le moment précis où le risque de découvert devient maximal. Surveillez cette zone critique avec attention.
Cette donnée dicte directement votre montant plancher. Si vous descendez trop bas, les frais d’incidents bancaires arrivent vite. Il faut donc anticiper cette baisse mécanique de votre trésorerie disponible.
Calculez alors la différence entre vos entrées et vos sorties. C’est votre indicateur de survie mensuelle pour savoir combien garder sur son compte courant.
Ajoutez une marge de manœuvre pour les imprévus
Un calcul mathématique strict ne suffit jamais. Prévoyez toujours un petit coussin supplémentaire de 10 à 20%. Cela absorbe efficacement les chocs du quotidien sans provoquer de stress inutile.
Cette marge prudente évite surtout les rejets de prélèvements coûteux. Considérez cette sécurité financière comme un véritable investissement pour votre tranquillité d’esprit. C’est essentiel pour dormir sereinement.
Ce surplus n’est pas de l’épargne stagnante. C’est une protection active contre les aléas de facturation imprévus qui peuvent surgir n’importe quand.
Comment synchroniser vos revenus avec vos dates de dépenses ?
Pourtant, au-delà du calcul, c’est le timing de vos flux qui change tout.
L’impact de l’ordre des prélèvements sur votre trésorerie
Si vos factures tombent avant votre salaire, le danger guette. Ce décalage temporel force à garder trop de liquidités. Il faut lisser les flux.
Demandez à vos créanciers de décaler les dates. La plupart des fournisseurs d’énergie acceptent. C’est une démarche simple et très efficace.
Alignez vos sorties sur vos entrées. Vous réduirez ainsi naturellement votre besoin de fonds permanents.
Pourquoi le solde affiché par votre banque est souvent trompeur
Le chiffre sur votre écran n’est pas la réalité. Il ignore les opérations en cours de traitement. solde comptable pour le distinguer.
Les paiements par carte mettent parfois du temps à apparaître. Ne vous fiez pas à cette vision instantanée. Elle est souvent faussée.
Soyez vigilant avec le débit différé. Il masque vos dépenses réelles jusqu’à la fin du mois.
La routine du solde prévisionnel pour éviter les incidents
Adoptez une vision prospective de vos finances. Ne regardez plus ce que vous avez dépensé hier. Concentrez-vous sur ce qui va sortir demain. Utilisez des outils simples pour anticiper vos fins de mois. Mettez en gras gestion prévisionnelle.
Vérifiez votre solde estimé chaque semaine. Cela permet d’ajuster vos dépenses en temps réel.
Cette habitude élimine la peur du découvert. Vous gardez le contrôle total sur votre argent.
Optimisez la gestion de vos liquidités selon votre profil
Alors, comment adapter ces principes universels à votre situation personnelle ? La réponse réside dans votre mode de vie.
- Salariés : 1 mois de dépenses.
- Indépendants : 2 à 3 mois.
- Retraités : 1 mois + marge de 15-20 %.
Les besoins particuliers des indépendants et des retraités
Les revenus fluctuants imposent une réserve plus large. Un indépendant doit anticiper les mois creux. trésorerie de précaution.
Pour les retraités, les frais de santé peuvent surgir brusquement. Une épargne disponible reste indispensable. La sécurité prime ici sur le rendement.
Adaptez votre plancher à votre vie. Chaque profil a ses propres contraintes.
L’arbitrage entre débit immédiat et débit différé
Le débit différé demande une rigueur comptable extrême. Vous dépensez de l’argent que vous n’avez pas encore payé. C’est un levier de trésorerie piégeux.
Le débit immédiat offre une vision plus honnête du solde. Il simplifie grandement le suivi quotidien. Choisissez la solution qui vous évite le stress.
Votre carte bancaire influence votre gestion. Soyez conscient de son impact réel sur votre solde. Combien garder sur son compte courant ? La réponse dépend aussi de cet outil.
Gardez un mois de dépenses pour couvrir vos charges et imprévus, tout en déplaçant le surplus vers des livrets rémunérés. Cette stratégie évite l’érosion monétaire et sécurise vos fonds face aux fraudes. Optimisez dès maintenant votre solde bancaire pour voir votre épargne enfin fructifier sereinement.