En France, la réserve héréditaire sanctuarise entre 50 % et 75 % de votre patrimoine pour vos descendants, rendant leur éviction totale quasi impossible par simple testament. Cette règle mathématique stricte protège vos enfants contre toute exclusion arbitraire, peu importe les tensions familiales qui vous animent. Vous vous sentez peut-être coincé par cette rigidité légale au moment d’organiser votre succession.
Pourtant, des leviers comme l’assurance-vie ou la quotité disponible permettent d’ajuster la transmission selon vos souhaits. On fait le point ensemble sur les solutions concrètes pour optimiser votre héritage tout en restant dans les clous de la loi.
Déshériter un enfant est impossible grâce à la réserve héréditaire 🛑
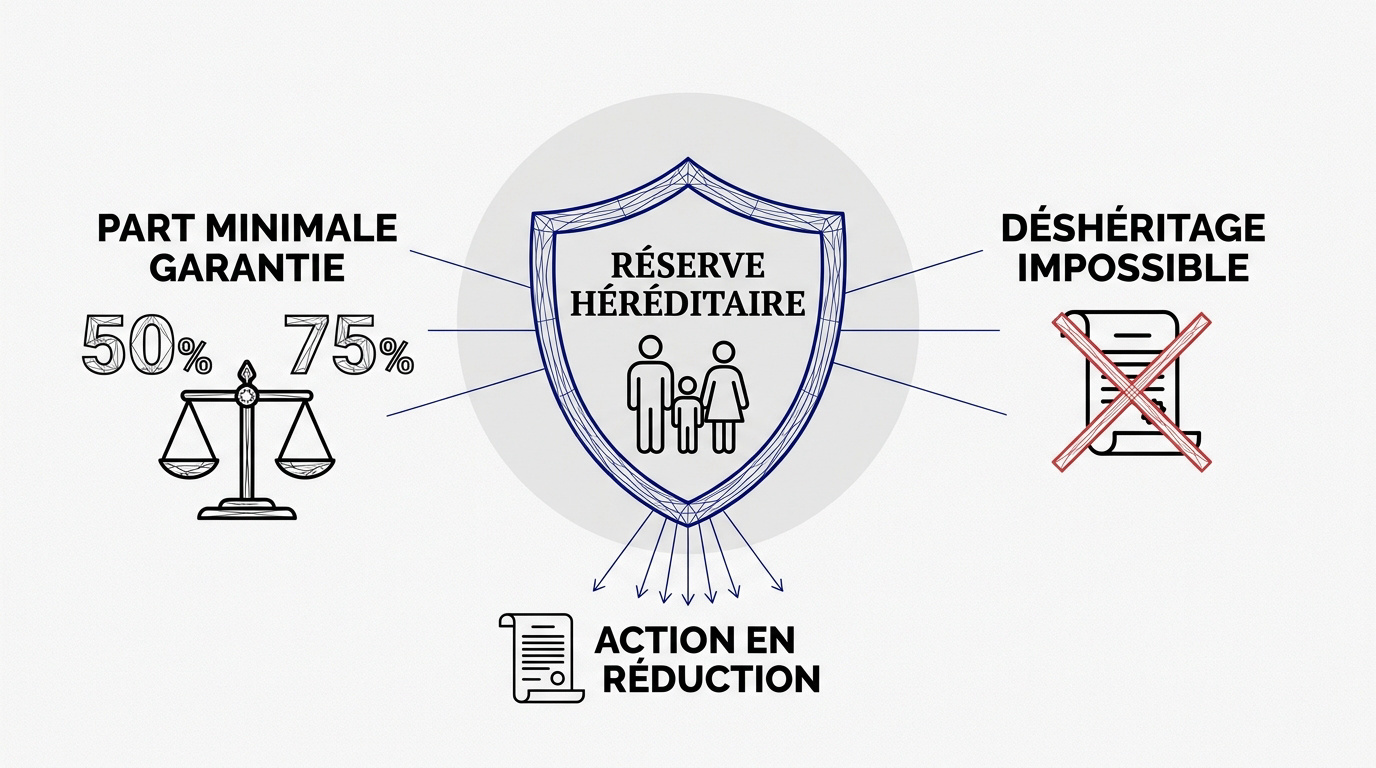
En France, la réserve héréditaire sanctuarise entre 50 % et 75 % du patrimoine pour les enfants, rendant leur déshéritage total illégal. Ce socle intangible se calcule précisément selon le nombre de descendants directs.
Vous vous demandez peut-être si votre testament peut tout changer ? La réponse est courte : non, la loi française prime sur vos envies d’exclusion.
Calculer précisément la part minimale garantie par la loi
La réserve héréditaire limite votre liberté de donner. Elle garantit que vos descendants ne seront jamais totalement écartés de votre succession par un simple écrit.
Un enfant reçoit la moitié, deux enfants les deux tiers et trois ou plus se partagent les trois quarts des biens. C’est une règle mathématique automatique.
Le mécanisme de la représentation protège aussi les lignées. Si un enfant décède avant vous, ses propres enfants récupèrent sa part réservataire. L’équilibre familial reste préservé.
La loi française l’interdit strictement via la réserve.
L’action en réduction pour rétablir l’équilibre entre héritiers
L’action en réduction sert de bouclier juridique pour contester les libéralités excessives. Elle permet de reconstituer fictivement le patrimoine après le décès.
Le notaire vérifie si les donations passées empiètent sur la réserve. Si un dépassement est constaté, le bénéficiaire doit alors indemniser les héritiers lésés.
Attention aux risques de contentieux long. Sans accord amiable, le tribunal judiciaire tranche le litige. Ces procédures peuvent durer des années et coûter cher.
Voici 3 leviers pour réduire la part d’un héritier sans faute ⚖️
Si la réserve est un mur infranchissable, la loi autorise tout de même une certaine souplesse via la quotité disponible.
Utiliser la quotité disponible pour avantager qui vous voulez
La quotité disponible est votre part de liberté. C’est le reste du patrimoine après déduction de la réserve. Vous en disposez selon votre bon vouloir.
Identifiez vos bénéficiaires potentiels. Il peut s’agir d’un ami, d’une association ou d’un enfant. Cela brise l’égalité stricte entre les frères et sœurs.
Le legs prend effet au décès. La donation est immédiate et irrévocable.
Le testament reste révocable. À l’inverse, la donation transfère la propriété immédiatement.
La renonciation anticipée à l’action en réduction (RAAR)
La RAAR permet à un héritier d’accepter de ne pas contester une donation future. C’est un pacte successoral très encadré. L’accord se signe du vivant du donateur.
L’acte nécessite obligatoirement deux notaires. Ce formalisme garantit le consentement réel de l’héritier. Il renonce ainsi définitivement à ses droits sur certains biens.
C’est un outil précieux pour les familles recomposées. Il facilite la transmission vers un beau-fils. Les tensions familiales sont ainsi désamorcées.
Distinguer le présent d’usage de la donation rapportable
Le présent d’usage est un cadeau lié à un événement précis. Il ne doit pas être rapporté à la succession globale. C’est une exception légale notable.
Le montant doit rester proportionné à votre fortune. Les tribunaux vérifient ce critère au cas par cas. La modicité s’apprécie au jour du don.
Ces cadeaux échappent totalement aux droits de mutation. C’est un moyen simple de transmettre des sommes sans fiscalité.
L’assurance-vie est-elle vraiment l’arme secrète pour transmettre ? 💰
Au-delà des outils civils classiques, certains placements financiers offrent des dérogations surprenantes aux règles successorales habituelles.
Le mécanisme du hors succession et ses limites juridiques
L’assurance-vie possède un statut dérogatoire unique. Les capitaux versés au bénéficiaire ne font pas partie de la succession. Ils échappent donc, en théorie, au calcul de la réserve héréditaire. C’est un outil de transmission puissant.
Vous pouvez désigner qui vous voulez dans la clause bénéficiaire. Cela permet de favoriser un tiers ou de contourner les héritiers réservataires légaux. Peut-on déshériter un enfant ? En théorie, ce mécanisme offre une flexibilité redoutable.
Primes manifestement exagérées : le risque de retour de bâton
Mais attention à l’exagération. Si les primes sont trop élevées, le contrat peut être requalifié. Les héritiers lésés peuvent alors agir en justice pour contester ces versements.
Les juges analysent votre âge, votre patrimoine et l’utilité du contrat. L’abus est sanctionné sévèrement par les tribunaux. L’intention de nuire à la réserve est scrutée.
Les primes excessives réintègrent la masse successorale. Elles perdent alors tout leur avantage fiscal initial.
La sanction tombe net. Les sommes réintégrées sont soumises aux droits de succession classiques.
Protéger le conjoint survivant via le bénéfice du contrat
Sécuriser votre partenaire est possible avec la clause bénéficiaire. L’assurance-vie lui offre un capital immédiat et disponible. C’est une protection indispensable contre le dénuement financier.
Le conjoint reçoit ce capital en plus de sa part légale. Les enfants ne peuvent pas s’y opposer facilement. C’est un cumul de droits très avantageux.
Le conjoint ne paie aucun impôt sur ces sommes. La transmission est totalement gratuite fiscalement.
Découvrez les situations rares où la loi autorise l’exclusion 🚫
Pourtant, dans des circonstances exceptionnelles et souvent dramatiques, la loi lève la protection de la réserve pour sanctionner ou arbitrer.
L’indignité successorale après des faits d’une extrême gravité
L’indignité est une sanction civile frappant l’héritier criminel. Elle écarte légalement celui qui a attenté à la vie du défunt. C’est l’unique moyen de déshériter un enfant.
Les causes automatiques incluent le meurtre ou la tentative de meurtre. La justice pénale doit établir la gravité des faits. La déchéance est alors irrévocable.
Cette peine reste personnelle. Les petits-enfants peuvent toujours hériter par représentation. Vos descendants ne subissent pas la faute de leur parent.
Successions internationales et prélèvement compensatoire
La loi de la résidence habituelle régit souvent les successions transfrontalières. Cela devient risqué si le pays étranger ignore la réserve héréditaire. Les conflits juridiques s’avèrent alors inévitables.
Le prélèvement compensatoire permet de récupérer l’équivalent sur les biens français. Il protège l’héritier lésé par une législation étrangère. C’est un rempart pour l’ordre public.
Applicable depuis fin 2021 si le défunt ou un enfant réside dans l’UE et que la loi étrangère écarte la réserve.
| Mécanisme | Application | Objectif | Risque |
|---|---|---|---|
| Réserve | Loi française | Part minimale | Réduction |
| Quotité | Testament | Liberté | Contestation |
| Assurance-vie | Hors succession | Souplesse | Excès manifeste |
| RAAR | Renonciation | Anticipation | Perte de droits |
La fiscalité des transmissions aux héritiers non réservataires
Léguer à des tiers coûte cher car le fisc prélève 60 %. Sans lien de parenté, l’État capte la majorité du patrimoine. La générosité devient alors coûteuse.
Les parents éloignés subissent aussi des abattements dérisoires. La note fiscale peut ruiner vos intentions initiales. Neveux et cousins sont lourdement taxés.
Anticipez pour protéger votre héritage. Utilisez des donations graduelles pour réduire la pression fiscale. Une stratégie réfléchie évite une spoliation inutile.
La réserve héréditaire sanctuarise votre patrimoine, rendant l’exclusion totale de vos enfants quasi impossible en France, sauf cas d’indignité gravissime. Pour ajuster votre transmission, jouez plutôt sur la quotité disponible ou l’assurance-vie dès maintenant. Sécurisez votre héritage avec un notaire pour transformer vos volontés en un avenir serein et protégé.