La capitalisation des SCPI a été multipliée par 4 entre 2010 et 2025, mais posséder les murs entiers reste le sommet de la pyramide pour tout investisseur sérieux. Pourtant, on finit souvent par perdre un temps précieux à gérer des micro-copropriétés plutôt qu’à bâtir un véritable empire immobilier.
Dans cet article, on va faire le point sur la méthode concrète pour acheter un immeuble et maîtriser chaque étape de votre future acquisition. Je vais vous aider à transformer ce projet ambitieux en une source de revenus solide et pérenne.
Comment acheter un immeuble de rapport et pourquoi c’est le graal ?
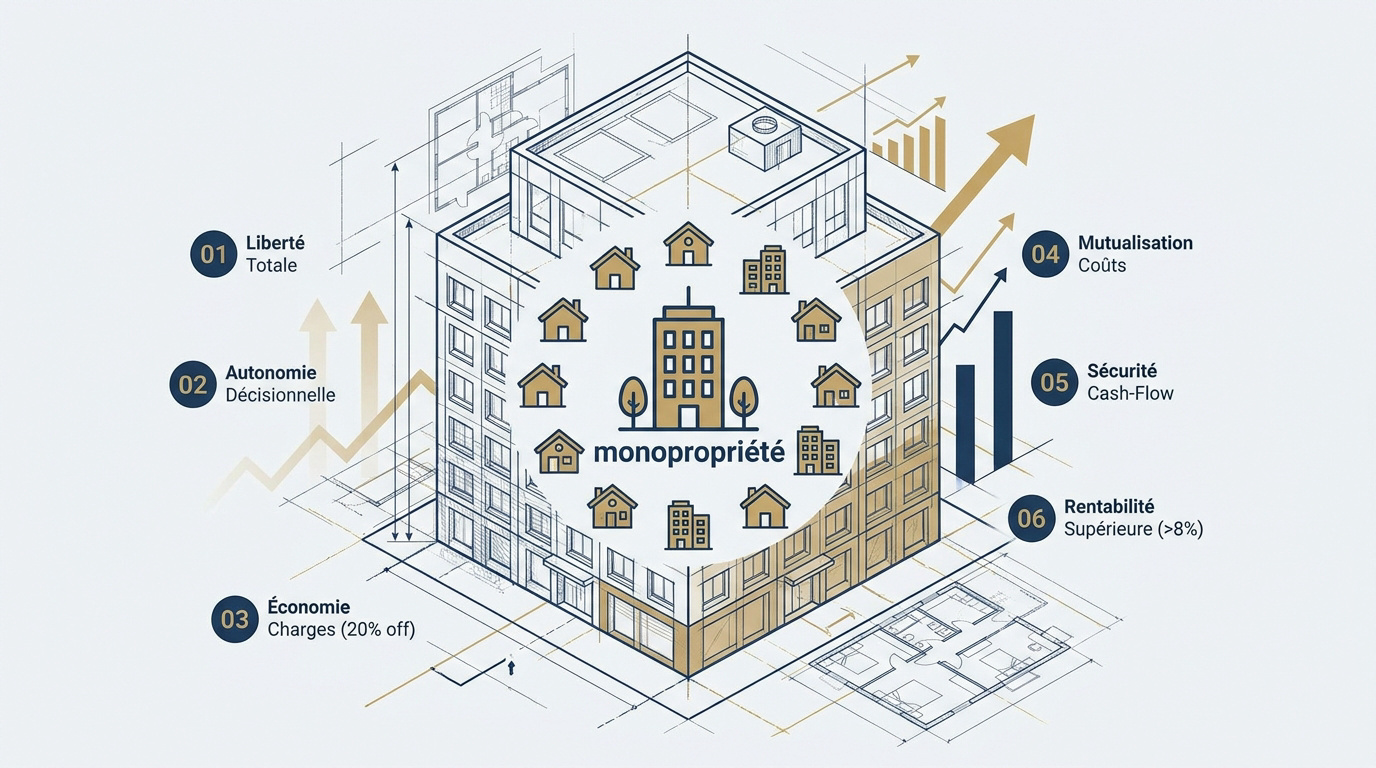
L’immeuble de rapport en monopropriété offre une rentabilité supérieure grâce à l’absence de syndic et la mutualisation des travaux. Ce placement sécurise le cash-flow via plusieurs baux, garantissant une autonomie de gestion totale et un contrôle absolu sur votre patrimoine.
C’est la possession intégrale du bâti et du foncier. Vous agissez sans syndic professionnel pour chaque décision stratégique.
La liberté totale de la monopropriété
Devenir propriétaire d’un immeuble entier signifie détenir la pleine propriété du bâti. Vous possédez l’intégralité du foncier. Aucun syndic professionnel ne vient interférer dans vos décisions.
Vous profitez d’une autonomie décisionnelle complète. Vous choisissez seul les prestataires pour les travaux. L’absence de copropriété élimine les réunions et les votes bloquants.
Cette structure permet une économie sur les charges subies. Les frais de copropriété disparaissent totalement de votre bilan. Vous maîtrisez chaque euro dépensé pour votre rentabilité nette.
La mutualisation des charges pour booster le cash-flow
Investir dans un bloc permet des économies d’échelle. Un seul contrat d’assurance couvre tous les appartements. Les tarifs des artisans sont négociés globalement pour tout l’immeuble.
Pensez aussi à l’avantage du toit unique. L’entretien de la toiture protège plusieurs revenus locatifs simultanément. C’est une mutualisation intelligente des coûts de structure lourds.
Comment acheter un immeuble sans craindre la vacance ? Si un locataire part, les autres loyers couvrent vos mensualités. Le risque est divisé par le nombre de lots.
Dénicher le bon bâtiment : l’art de l’analyse de terrain 🕵️
Mais avant de signer, il faut savoir où poser ses valises et comment inspecter les murs.
Villes moyennes ou métropoles : le match
Comparer sécurité et rendement est vital. Les métropoles offrent une forte demande mais des prix élevés. Les villes moyennes affichent des rendements bruts souvent bien plus attractifs.
Identifier la tension locative. Vérifiez le délai moyen de relocation sur les plateformes d’annonces locales.
Vérifiez le délai moyen de relocation sur les plateformes locales. Observez les projets urbains et l’arrivée d’entreprises pour garantir la valeur patrimoniale.
Analyser l’attractivité économique. Observez les projets urbains et l’arrivée de nouvelles entreprises. Une ville qui investit dans ses infrastructures garantit la valeur de votre patrimoine. L’emplacement reste le critère numéro un de votre succès.
Les points techniques à vérifier sur le gros œuvre
Lister les contrôles extérieurs. Inspectez minutieusement l’état des tuiles et des chenaux. Une façade fissurée peut cacher des infiltrations d’eau coûteuses à traiter.
Repérer les signes de fragilité. Cherchez des traces de mérule ou d’humidité en cave. La structure porteuse doit être saine pour éviter des travaux de renforcement imprévus.
Évaluer les réseaux communs. Testez la pression d’eau et l’état des colonnes électriques. Des réseaux vétustes nécessitent une enveloppe de rénovation immédiate et importante.
L’audit des baux et de la santé des locataires
Vérifier la régularité des baux. Relisez chaque contrat pour confirmer les montants des loyers. Assurez-vous que les clauses de révision annuelle sont bien appliquées.
Contrôler la solvabilité. Demandez les relevés de paiement des six derniers mois. Un historique sans incident est le gage d’une rentabilité sereine et pérenne.
Analyser les échéances. Repérez les locataires sur le départ pour anticiper les travaux. Une rotation maîtrisée permet de revaloriser les loyers lors du changement d’occupant.
Vous vous demandez sûrement comment acheter un immeuble sans y laisser des plumes ? La réponse tient dans la rigueur de votre audit initial.
Calculer le rendement sans se voiler la face 📊
Une fois le bâtiment validé, il est temps de sortir la calculatrice pour éviter les mauvaises surprises.
Du rendement brut au rendement net-net
Divisez d’abord votre loyer annuel par le prix d’achat total. Intégrez ensuite la taxe foncière et les assurances obligatoires. Le rendement brut n’est qu’une vitrine souvent trompeuse pour l’investisseur.
Surtout, n’oubliez pas d’intégrer vos frais de gestion. Prévoyez aussi une provision pour les travaux d’entretien courants. La gestion rigoureuse des flux financiers détermine la viabilité de votre projet immobilier.
Enfin, mesurez l’impact fiscal réel sur vos revenus. Votre tranche marginale d’imposition peut réduire drastiquement vos gains nets. Le calcul net-net prend en compte l’impôt sur le revenu ou les sociétés. C’est le seul chiffre qui compte vraiment.
Anticiper la vacance locative et les frais cachés
Pensez à prévoir l’installation des compteurs individuels. La pose de sous-compteurs d’eau évite les litiges entre locataires. C’est un investissement initial qui simplifie grandement votre gestion comptable.
Il faut aussi estimer la rotation de vos occupants. Chaque départ entraîne des frais de rafraîchissement des peintures. La vacance locative doit être budgétisée à hauteur de 5% minimum par an.
| Poste de dépense | Impact sur le rendement | Fréquence | Conseil d’expert |
|---|---|---|---|
| Taxe foncière | Environ 20% du loyer | Annuelle | Déduire au régime réel |
| Assurance PNO | 1% à 4% du loyer | Annuelle | Obligatoire en copropriété |
| Entretien chaudière | Faible mais constant | Annuelle | Anticiper le remplacement |
| Vacance locative | 5% à 10% de perte | Ponctuelle | Relouer 2 mois avant |
| Frais de gestion | 3% à 10% du loyer | Mensuelle | Négocier selon le volume |
| Travaux imprévus | Variable et soudain | Aléatoire | Créer un fonds de réserve |
On sait que beaucoup de propriétaires débutants oublient ces détails en cherchant comment acheter un immeuble, mais c’est pourtant là que se joue votre rentabilité finale.
Financer l’achat : le parcours du combattant bancaire 🏦
Le plan est prêt, reste maintenant à convaincre votre banquier de vous suivre dans cette aventure.
Décrocher un prêt avec ou sans apport
Les banques exigent généralement un apport de 10 à 20% du prix total. Cette somme couvre au minimum les frais de notaire et de garantie. C’est un gage de sécurité pour l’établissement prêteur.
Préparez un dossier solide pour Comment acheter un immeuble ? en incluant un business plan chiffré. Joignez des devis de travaux précis. Le sérieux de votre présentation rassurera votre conseiller sur votre expertise.
Cette méthode prend en compte 70% des revenus locatifs pour compenser vos charges. C’est un avantage majeur par rapport au calcul classique du taux d’endettement. Votre capacité d’emprunt s’en trouve augmentée.
SCI à l’IS ou nom propre : faire le bon arbitrage
Le régime foncier réel taxe lourdement vos bénéfices selon votre tranche d’imposition. Le régime LMNP offre des amortissements intéressants. Pourtant, il reste limité pour l’achat d’un immeuble entier.
La SCI facilite la transmission de votre patrimoine immobilier à vos héritiers. Si vous envisagez de déshériter un enfant, sachez que les règles légales sont très strictes. La société protège l’unité du bien.
L’impôt sur les sociétés permet de capitaliser vos loyers sans subir l’impôt sur le revenu. C’est une stratégie idéale pour réinvestir et développer rapidement votre parc. Choisissez selon vos objectifs patrimoniaux réels.
Optimiser et valoriser : comment doubler la mise ? 🚀
Une fois propriétaire, le vrai travail commence pour extraire toute la valeur de votre actif.
La division de lots et l’optimisation des surfaces
Étudier la transformation. Diviser un grand T4 en deux studios augmente mécaniquement le loyer global. C’est une stratégie de valorisation très efficace en zone tendue.
Vérifier la faisabilité. Assurez-vous que les évacuations d’eau permettent la création de nouvelles salles de bains.
Analyser le gain final. Le prix au mètre carré est toujours plus élevé sur les petites surfaces. Vous optimisez ainsi chaque recoin de votre immeuble de rapport.
Rénovation énergétique et aides de l’État
Identifier les priorités DPE. L’isolation des combles et le remplacement des fenêtres sont indispensables. Un bon classement énergétique attire des locataires stables.
Lister les subventions. Sollicitez les aides de l’Anah pour financer une partie de vos travaux thermiques.
Valoriser le patrimoine. Un immeuble performant se revend plus cher. La transition énergétique devient un argument de vente majeur sur le marché actuel.
La stratégie de revente à la découpe
Présenter la sortie lot par lot. Vendre chaque appartement individuellement maximise souvent la plus-value totale par rapport à une vente en bloc.
Calculer la rentabilité. Comparez le prix de vente unitaire au prix d’achat initial de l’immeuble complet.
Expliquer les contraintes. La mise en copropriété impose un règlement et un état descriptif de division. C’est l’ultime étape pour réaliser un profit substantiel.
Alors, prêt à agir ? Savoir Comment acheter un immeuble n’est que le début, votre vision fera la différence sur le long terme.
Pour réussir votre investissement, maîtrisez la pleine propriété, auditez rigoureusement le bâti et calculez votre rentabilité nette-net. En suivant ces étapes pour acquérir un bâtiment complet, vous sécurisez votre cash-flow et bâtissez un patrimoine puissant dès aujourd’hui. Devenez le seul maître à bord pour transformer chaque mètre carré en succès durable.